



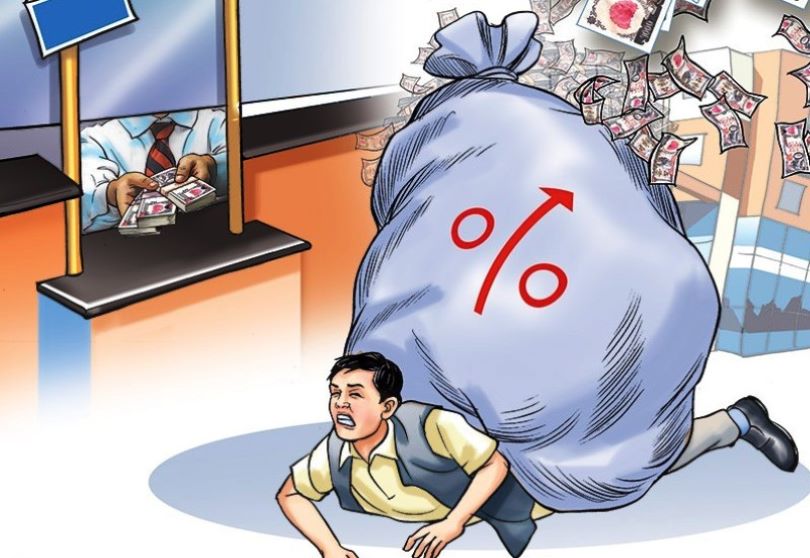
प्रणालीमा तरलता अभाव बढेपछि बैंकहरुले निक्षेपको ब्याजदर बढाएर ११ प्रतिशतसम्म पुर्याएका छन् । बैंकसँग कर्जा लगानी योग्य रकमको चरम अभाव भएपछि निक्षेप आकर्षित गर्न उनीहरुले ब्याजदर बढाउने नीति लिएका हुन् । तरलता संकट टार्न र ब्याजदर नियन्त्रण गर्न नेपाल राष्ट्रबैंकले पटकपटक रिपो जारी गरे पनि त्यो पर्याप्त देखिएको छैन । यो अवस्था लामो समयसम्म कायम रहे घरजग्गा कारोबारमा समेत प्रभाव पर्ने देखिएको छ ।

बैंक तथा वित्तीय संस्थाहरुले कात्तिक १ गतेदेखि लागू हुनेगरी मुद्दति तथा बचत निक्षेपको ब्याजदर बढाएका हुन् । कर्जा प्रवाह गर्न रकम अभाव भएपछि निक्षेप संकलन गर्न बैंकहरु ब्याजदर बढाउने प्रतिस्पर्धामा छन् । ६ प्रतिशत हाराहारी झरेको मुद्दति निक्षेपको ब्याजदर दुई महिनामै झन्डै दोब्बरले बढेको छ । यस्तै बचततर्फ पनि २ प्रतिशत हाराहारी झरेको ब्याजदर यति बेला तीन गुणाभन्दा बढीले वृद्धि भएको छ । एनआइसी एसिया बैंकले त बचत खातामै आठ प्रतिशतभन्दा बढी ब्याज दिने भएको छ ।
बैंकहरुले निक्षेपको ब्याज बढाउँदा उनीहरुको लागतसमेत बढ्न पुगी कर्जाको ब्याजदर सोही अनुपातमा वृद्धि हुन्छ । यसले घरजग्गा कारोबारमा प्रवाह हुने कर्जाको ब्याज पनि बढाउँछ । जसका कारण सिंगै घरजग्गा कारोबार व्यवसाय प्रभावित हुने देखिएको छ । यसअघि तरलता बढी हुँदा घरजग्गा कारोबारका लागि आठ प्रतिशत हाराहारीमा व्यवसायीले कर्जा पाउँदै आएका थिए । व्यक्तिगत घर कर्जाको ब्याजदर पनि त्यसकै हाराहारी थियो । अब भने कर्जाको ब्याजदर निक्षेपको ब्याजदरकै अनुपातमा बढ्ने सम्भावना छ ।
बैंक तथा वित्तीय संस्थाले आधार दरमा २ देखि ६ प्रतिशतसम्म प्रिमियम जोडेर कर्जाको ब्याजदर निर्धारण गर्दै आएका छन् । निक्षेपको ब्याजदर बढ्दा आधार दरसमेत बढ्छ । यसले कर्जाको लागतसमेत बढाउँछ । यसबाट यसअघि नै घरजग्गामा लगानीका लागि कर्जा लिएका ग्राहकको ब्याजदर बढ्नेछ । जसले घरजग्गाको लागत पनि बढाउनेछ । तपाईंले निश्चित अवधिका लागि फिक्स ब्याजदरमा कर्जा लिनुभएको छ भने ब्याजदर वृद्धिको प्रभाव पर्नेछैन । तर बैंकको आधार दरमा केही प्रतिशत जोडेर ब्याज तिर्ने सम्झौता गर्नुभएको छ भने बैंकहरुले ब्याज बढाएर असुल गर्नेछन् । त्यस्तै घरजग्गा खरिद गर्न ऋण लिने सोचमा हुनुहुन्छ भने पनि थपिएको नयाँ ब्याजदर तिर्नुपर्नेछ ।
घरजग्गा व्यवसायीले बैंकबाट कर्जा लिएर सञ्चालन गरेका प्लटिङ, हाउजिङलगायतका परियोजनाको समेत लागत बढ्न पुगी भाउसमेत बढ्नेछ । यसले खरिदबिक्रीमा समेत असर पार्छ । बैंकरहरुका अनुसार बैंकमा तरलता अभाव कम्तीमा चारपाँच महिना रहन सक्छ । त्यसपछि सरकारी खर्च बढेको अवस्थामा बिस्तारै ब्याजदर कम हुन सक्छ । त्यसैले तरलता अभाव भएको अवधिमा ऋणको ब्याजदर बढ्दा घरजग्गा कारोबारमा पनि केही न केही असर पर्ने निश्चित जस्तै छ ।
