


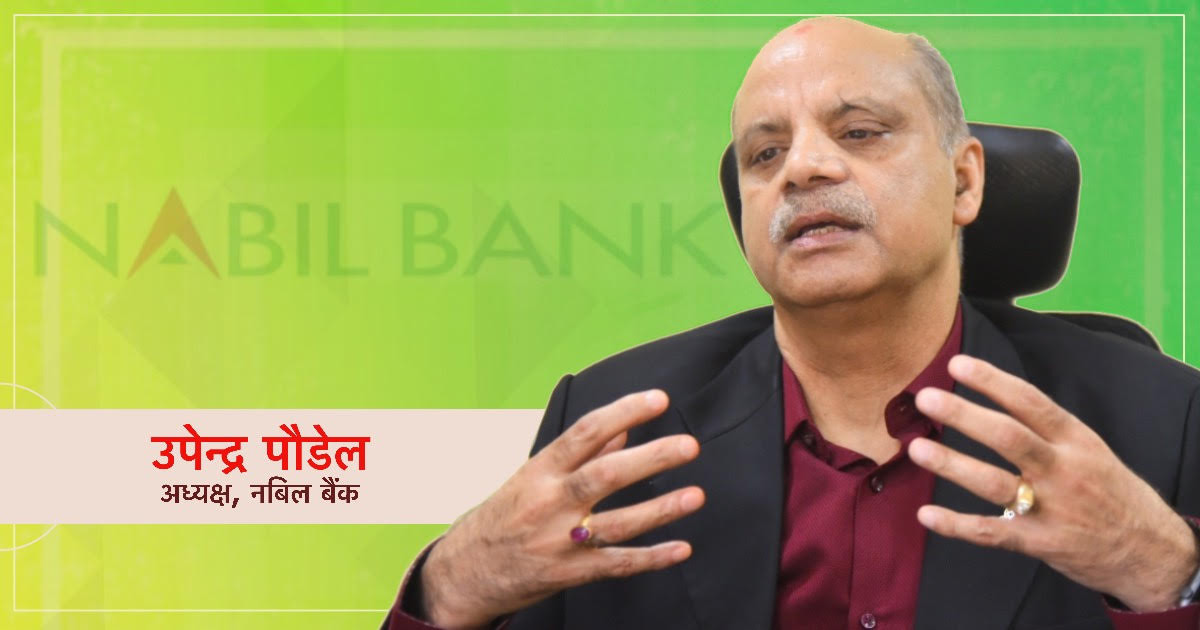
स्ट्यान्डर्ड चार्टर्ड बैंकबाट बैंकिङ करियर सुरु गरेका उपेन्द्र पौडेल अहिले नबिल बैंकको अध्यक्ष छन् । स्ट्यान्डर्ड चार्टर्डमा पौडेलले १४ वर्ष बिताए । त्यसपछि उनले एनएमबी फाइनान्स कम्पनीको प्रमुख कार्यकारी अधिकृत (सीईओ) बने । वाणिज्य बैंकबाट फाइनान्स कम्पनीमा आउन उनलाई सुरुमा गाह्रो भयो । किनभने त्यसबेला वित्त कम्पनीलाई अहिलेको सहकारीको जस्तै लिइन्थ्यो । उनले एनएमबी फाइनान्सलाई वाणिज्य बैंकमा स्तरोन्नति गरेर लामो समय एनएमबी बैंकको सीईओ भए । सन् २०१७ देखि एनएमबी बैंक छाडेपछि पौडेल नबिलमा सञ्चालक बने । ३ वर्ष सञ्चालक हुँदै एक वर्षदेखि अध्यक्षको भूमिकामा छन् उनी । नबिललाई नयाँ उचाइमा पुर्याउन अध्यक्ष पौडेल प्रयासरत छन् । हाल समग्र बैंकिङ क्षेत्रको परिदृश्य र नबिल बैंकको योजनाका विषयमा केन्द्रित रहेर अध्यक्ष पौडेलसँग क्यापिटल नेपालले गरेको कुराकानी ।

तपाईं सञ्चालक हुँदै पछिल्लो १ वर्ष अध्यक्षसमेत भएर नबिल बैंकमा ४ वर्ष बिताउन भएको छ । यसबीचमा लिएको लक्ष्य प्राप्त गर्न कति सफल हुनुभयो ?
सञ्चालक समितिको हैसियतका कारण हाम्रो भूमिका सीमित हुन्छ । नीति निर्माण र निर्देशनको कुरामा सञ्चालक समितिको भूमिका हुन्छ । नबिल बैंक आफैं परिपक्व र अनुभवी संस्था हो । नबिल परिपक्व भएका कारण हामीले बाहिरबाट पनि जनशक्ति लिएर बैंकको टिमलाई अझै मिश्रित गर्न सक्यौं । पछिल्लो समयमा बैंकिङ क्षेत्रमा धेरै परिवर्तन आएको छ भने प्रतिस्पर्धा धेरै नै छ । यस सन्दर्भमा बाहिरको दृष्टिकोण पनि बैंकमा चाहिन्छ भनेर बाहिरबाट मान्छे ल्याएका छौं । यसमा सफलता मिलेको छ ।
गत वर्ष हामीले राम्रो ग्रोथ गर्यौं । ठूला कर्पोरेटलाई मात्र लक्ष्यमा राखेर हुँदैन भनेर साना तथा मझौला व्यवसायबाट पनि सफल भयौं । शाखाहरूलाई बढी सक्रिय बनायौं । बैंकहरूको शाखा सञ्जालहरू बढिरहेको छ । अन्य बैंकहरूले पनि नयाँ–नयाँ ‘प्रोडक्टहरू’ ल्याइरहेका छन् । हामीले पनि अद्यावधिक गरेर अघि बढाउन धेरै सफलता प्राप्त गरेका छौं ।
मेरो काम भनेको नबिलमा ‘इनबेलिङ इन्भारोमेन्ट’ बनाउने र व्यवस्थापनलाई काममा सहजीकरण गर्ने हो । यसमा नबिल बैंकको बोर्ड सफल भएको छ । सीईओ पनि राम्रो व्यक्ति हुनुहुन्छ । उहाँको अनुभव धेरै लामो पनि छ । संस्थालाई ‘इन्ट्याक्ट’ राखेर प्रमुख कार्यकारी अधिकृत (सीईओ) को जुन रोल हुन्छ, त्यो उहाँले पूरा गर्नुभएको छ । सबैको आ–आफ्नो क्षेत्रबाट भूमिका हुन्छ, ती पूरा भएकाले म व्यवस्थापनको कामबाट खुसी छु ।
सन् २००८ र २००९ मा विश्वव्यापी आर्थिक मन्दी आयो । त्योभन्दा अघिको बैंकिङका बारेमा सबैले बुझेका छौं । बैंकिङ क्षेत्रले ठूलो जोखिम लिँदा अमेरिका र युरोपमा धेरै र ठूला बैंकहरू बन्द हुन पुगे । त्यसबेला नाफाको होडबाजी थियो । त्यो अभ्यास अहिले यहाँ गरिरहेका छौं । यसको मैले सधैं विरोध गरिरहेको छु । नाफा र आकारको हिसावले होडबाजी नगरौं र रिजिलियन्टका हिसावले हामीले बैंक चलाउनुपर्छ भनेर भनिरहेका छौं । मैले ल्याएको दिगो बैंकिङको अवधारणा नै यही हो । बैंकलाई ‘रिइन्फोर्स’ गर्न ल्याएको हो ।
देशमा रहेका कुल २७ वटा वाणिज्य बैंकमध्ये आजको दिनमा नबिलको स्थान कुन हो ?
बजारमा हामी एक नम्बरमा थियौं वा हुन्छौं भन्ने उद्देश्य सधैं रहेको छ । नाफा र ब्यालेन्ससिटको साइजले मात्र बैंक एक नम्बरको हुँदैन । बैंक भनेको दीर्घकालीन संस्था हो । मर्ज होला तर त्यसको निरन्तरता पक्कै हुन्छ । नेपालमा सयौं वित्तीय संस्था खुले भने केही बन्द पनि भए । अन्यसँग मर्जर गरेर भए पनि बन्द भएका वित्तीय संस्थाको निरन्तरता भएको छ । बैंक कहिले मृत्यु हुने संस्था होइन । ठूलो विपद् आएमा मृत्यु पनि हुन्छ । बैंकको मृत्यु भएमा ठूलो पीडादायी अवस्था आउन सक्छ । निक्षेपकर्ता र लगानीकर्ता सबैले गुमाउनुपर्ने हुन्छ । यो कहिले पनि ‘डिजायरेवल’ कुरा होइन । त्यसकारण बैंक चलाउन र ठूलो बनाउनु एउटा पार्ट हो । ठूलै झट्काहरु आए भने त्यसलाई ‘एब्जर्भ’ गर्ने क्षमता बैंकहरूसँग हुनुपर्छ ।
बैंक ठूलो बनाउने भन्दा पनि बेटर बनाउनेतिर सोच्नुपर्छ । आज नबिललाई एक नम्बरभन्दा पनि बेटर बैंक बनाउनेतिर लागेका छौं । राम्रो बनाउने प्रयासमा छौं भने एक नम्बर हुने बाटो पनि छाडेका छैनौं । नबिल ‘स्ट्याबिलिटीलाई कम्प्रोमाइज’ गरेर एक नम्बर हुँदैन । स्ट्याबिलिटी र यसको रिजिलेन्टलाई कम्प्रोमाइज गरेर नबिल पहिलो बन्दैन । अहिले हामीले दिगो बैंकिङ भनेर त्यसको छुट्टै विभाग खडा गरेका छौं । दिगो बैंकिङले वातावरण, सामाजिक र सुशासनको पक्षलाई हरेक निर्णय प्रक्रियामा एकीकृत गर्छौं । हामीले लगानी गर्दा जलवायु परिवर्तनलाई पनि हेरेर गर्छौं ।
हरितगृह ग्यास उत्सर्जन गर्ने उद्योग व्यवसायमा लगानी प्रोत्साहन दिँदैनौं । तल्लो तहका व्यक्तिलाई हाम्रो वित्तीय प्रणालीमा आबद्धता गरिरहेका छौं । सहजीकरणका साथै सुविधा पनि दिइरहेका छौं । हाम्रो दिगो बैंकिङ विभागले पहुँच नपुगेको क्षेत्रमा उद्यमशीलता विकास गरेर व्यवसायी बनाउन लागेको छ । त्यसलाई जोड दिन नबिल स्कुल अफ सोसियल इन्टरपिनरसिप भनेर सुरु गरेका छौं ।
सोसियल इन्टरपिनियरसिप अवधारणा नेपालमा आइसकेको छैन । हामीले बैंकका कर्मचारीहरूलाई बाहिरका मान्छेहरू ल्याएर क्लोज क्याम्प राखेर ओरिन्टेसन दिइसकेका छौं । अब हामीले बैंकिङ सेवा मात्र दिने होइन । कोही ग्राजुयट भएको, सीप पनि छ र सक्छु भन्ने लागिरहेको छ । तर, पुँजी छैन भने त्यस्ता व्यक्तिलाई पैसा दिएर स्टार्टअप व्यवसाय प्रवद्र्धन गर्ने लाइनमा हामी गइसकेका छौं । यसको प्रभाव १, २ वर्षमा आउँदैन समय लाग्छ । तर, पनि हामी चाँडो दिन लागिपरेका छौं । दिगो बैंकिङका लागि फाउन्डेसन हामीले तयार गरिसकेका छौं । नबिल यो बाटोमा हिँडिसकेको छ । भोलिको बाटो पनि यही नै हो ।
सन् २००८ र २००९ मा विश्वव्यापी आर्थिक मन्दी आयो । त्योभन्दा अघिको बैंकिङका बारेमा सबैले बुझेका छौं । बैंकिङ क्षेत्रले ठूलो जोखिम लिँदा अमेरिका र युरोपमा धेरै र ठूला बैंकहरू बन्द हुन पुगे । त्यसबेला नाफाको होडबाजी थियो । त्यो अभ्यास अहिले यहाँ गरिरहेका छौं । यसको मैले सधैं विरोध गरिरहेको छु । नाफा र आकारको हिसावले होडबाजी नगरौं र रिजिलियन्टका हिसावले हामीले बैंक चलाउनुपर्छ भनेर भनिरहेका छौं । मैले ल्याएको दिगो बैंकिङको अवधारणा नै यही हो । बैंकलाई ‘रिइन्फोर्स’ गर्न ल्याएको हो । मैले ग्लोबल एलाइन्सबाट एसिया प्यासेफिकमा नेतृत्व गरिरहेको छु ।
युरोप, अमेरिका र ल्याटिन अमेरिकामा बैंकहरू कसरी सञ्चालन भइरहेका छन् भन्ने कुरा मैले देखिरहेको छु । त्यहाँको ट्रेन्डलाई हेर्दा सबै विकसित मुलुकहरूमा दिगो बैंकिङमा झुकाव राखेर अघि गइरहेको छ । उदयीमान र कम विकसित मुलुकलाई हेर्दा त्यो कुरा अझै आउन सकेको छैन । मुलुकहरू विस्तारै ग्राजुयट हुँदै जाँदा यसलाई अवलम्बन गर्न दबाब पर्नेछ । आज हामीले दिगो बैंकिङलाई सुरुवात गर्न सक्यौं भने सधै अग्रपंक्तिमा हुनेछौं । हाम्रो मनसाय यही हो । भोलिका दिनमा जवाफदेही, दिगो बैंकिङ नै हुनेछ ।
आज युरोपका धेरैजसो बैंकहरूले चुरोट कारखाना र कोइलाखानीमा लगानी गर्दैनन् । चुरोट उत्पादन मानव स्वास्थलाई हानी हुने भएकाले ती बैंकहरूले प्रसय दिएन । बैंकिङ व्यवसाय सबैतिर ठोकिन्छ । बैंकले सहयोग गरेर आज कतिपय व्यावसायिक घराना आएका छन् । यदि बैंकले लगानी नगरेको भए आउने थिएनन् । हामीले सुरु गरेको ‘फन्डामेन्टल’ भनेको ‘टु इज टु वान’ हो । अर्थात हामीले २ रुपैयाँ र संस्थापकहरूले १ रुपैयाँ पैसा बैंकमा हाल्ने भन्ने हो । अहिले विस्तारै ३ इज टु वान मा आइसकेको छ ।
बैंकले सहयोग नगरेको भए यतिको बिजनेस आउने थिएन यो कुरा प्रष्टै छ । ७० प्रतिशत बैंक तथा वित्तीय संस्थाहरूले लगानी नगरेको भए उद्योगी व्यवसायीको आफ्नो ३० प्रतिशत लगानीले मात्र यतिको बिजनेस हुने थिएन । थोरै काम हुन्थो होला । यसले अर्थतन्त्र विस्तार हुने थिएन । बैंकहरूको लगानी कुन दिशातिर जान्छ भन्ने कुराले देशको भविष्य, समाज, अर्थतन्त्र र ग्लोबल वार्मिङले पनि निर्धारण गर्ने छ । अहिले ग्लोबल वार्मिङ सीओपी २६ भइरहेको छ । यो किन भइरहेको छ भने पृथ्वीमा तापक्रम वृद्धि १.५ प्रतिशतमा सीमित गर्न सक्यौं भने मात्र मानव अस्तित्व रहने भन्ने कुरा आइसकेको छ । अब बैंकहरूले पनि ग्लोबल वार्मिङलाई सहयोग गर्ने खालका परियोजनाहरुमा लगानी बैंकले गर्नु भएन ।
नेपालमा यो सम्भव छ कि छैन ?
यो सम्भव छ । नेपालले अझै गर्नुपर्ने बेला आइसक्यो । हिमालय रेन्ज सबैभन्दा लामो नेपालमा छ । पहिला तलसम्म हिउँ थियो भने जलवायु परिवर्तनले घटेर माथि–माथि गइसक्यो । यसले हिन्दुकुशदेखि सबै स्थानमा प्रभाव पार्नेछ । त्यसैले यसमा हाम्रो जिम्मेवारी बढी हुन्छ । पेट्रोलियम पदार्थको खपत विस्तारै घटाउँदै लगेर नवीकरणीय ऊर्जाको प्रयोगमा जोड दिनुपर्छ । यसमा सबैभन्दा पहिला राज्यले, त्यसपछि नियामक निकायले काम गर्नुपर्छ ।
बैंकहरूले जवाफदेही ढंगले काम गरेमा जलवायु परिवर्तनको असरलाई न्यूनीकरण गर्न सकिने भन्ने विश्वव्यापी मान्यताको विकास भएको छ । अमेरिकामा फस्र्ट ग्रिन बैंक स्थापना भएको थियो । अहिले क्लाइमेट फस्र्ट बैंक स्थापना भइसकेको छ । जलवायु परिवर्तनलाई रोक्न बैंकहरू पनि स्थापना भइसकेका छन् ।
बैंक ठूलो बनाउने भन्दा पनि बेटर बनाउनेतिर सोच्नुपर्छ । आज नबिललाई एक नम्बरभन्दा पनि बेटर बैंक बनाउनेतिर लागेका छौं । राम्रो बनाउने प्रयासमा छौं भने एक नम्बर हुने बाटो पनि छाडेका छैनौं । नबिल ‘स्ट्याबिलिटीलाई कम्प्रोमाइज’ गरेर एक नम्बर हुँदैन । स्ट्याबिलिटी र यसको रिजिलेन्टलाई कम्प्रोमाइज गरेर नबिल पहिलो बन्दैन । अहिले हामीले दिगो बैंकिङ भनेर त्यसको छुट्टै विभाग खडा गरेका छौं । दिगो बैंकिङले वातावरण, सामाजिक र सुशासनको पक्षलाई हरेक निर्णय प्रक्रियामा एकीकृत गर्छौं । हामीले लगानी गर्दा जलवायु परिवर्तनलाई पनि हेरेर गर्छौं ।
गत वर्षको तुलनामा यो वर्ष नबिलको बिजनेस कति प्रतिशतले बढ्ने लक्ष्य छ ?
प्राविधिक रूपमा यति नै भन्न गाह्रो होला । हाम्रो फोकस साना व्यवसाय केन्द्रित हुनेछ । सबै शाखालाई परिचालन गरेर अघि बढ्ने छौं । लक्ष्य अनुसारको ग्रोथ गर्न अहिले तरलताको समस्या छ । तरलतालाई ‘कम्प्रोमाइज’ गरेर लगानी गर्न हुँदैन । तरलता भनेको बैंकको मेरुदण्ड हो । त्यसैले पनि व्यवसाय विस्तार राम्रो हिसावले जानुपर्छ भन्ने छ ।
हामी जवाफदेही बैंकिङको हिसावले जान्छौं । साना तथा मझौला व्यवसायमा केन्द्रित हुनेछौं । ठूला कर्पोरेटमा पनि फोकस गर्छौं । हाम्रो महत्वकांक्षा ठूलै छ । सेयरधनीहरूलाई लाभांश दिने हिसावमा नबिल बैंक जहिले पनि ‘फ्रन्टलाइन’मा रहेको छ । आज छ र भोलि पनि फ्रन्टलाइमै रहन्छ । वाणिज्य बैंकहरूमध्ये सबैभन्दा बढी लाभांश नबिलले दिँदै आएको छ ।
बैंकहरूलाई मर्जरमा जान दबाब छ । नबिलले पनि धेरै बैंकसँग मर्जमा जान कुरा गरेको छ । मर्जरको तयारी के हो ?
मर्जरमा जाने कुरामा खुला छौं । २ वर्षअघिसम्म हाम्रो शाखा विस्तारको गति सुस्त भएकै हो । हामीसँग अहिले १ सय १९ वटा शाखा छन् । शाखाको संख्या विस्तारै बढ्दै जान्छ । ग्रामीण क्षेत्रका साना तथा मझौला व्यवसाय र रिटेलमा लगानी बढाउने भनेका छौं । त्यसमा शाखा बढी भएन भने यो काम हुन सक्दैन । त्यसकारण बैंकलाई ठूलो बनाउने एउटा उद्देश्य मर्जबाट पूरा होला । शाखा बढाउनका लागि मर्जमा जानुपर्छ भनेर २ वर्षदेखि कोसिस गरिरहेका छौं । नबिल बैंकसँग मर्ज गर्न धैरै बैंकहरू तयार छन् । जुनसँग कुरा मिल्छ र एउटा व्यावसायिक सेटअपमा काम गर्ने वातावरण बन्छ त्यो बैंकसँग अवश्य मर्ज हुन्छ ।
अहिले मर्जको क्रममा म नै बैंकको सञ्चालक बन्नुपर्छ भन्ने सोच भएको देखिएको छ । मलाई यति सञ्चालक चाहिन्छ, त्यो मान्छे चाहिन्छ भन्ने कुरा आउँछ । नबिलमा हामीले पूरै प्रोफेसनल मान्छे राखेका छौं । नबिलमा मेरो सेयर छैन, उदयजीको पनि छैन, आशाजी हुनुहुन्छ उहाँको पनि सेयर नबिलमा छैन । भारतको एउटा ठूलो बैंकको सीईओबाट रिटायर्ड व्यक्ति हाम्रो बोर्डमा हुनुहुन्छ उहाँको पनि सेयर लगानी छैन । सर्वसाधारणबाट २ जना हुनुहुन्छ उहाँको सेयर पनि थोरै होला । बढी सेयर भएको निर्वाणजी हुनुहुन्छ ।
प्रोफेसनल व्यक्तिहरूलाई बोर्डमा ल्याएर बोर्डमा सुशासन कायम गरी सहज रूपमा अघि बढाउने ध्येय राखेका छौं । त्यो कुरालाई सबैले स्वीकार गर्नुपर्यो । म त मर्ज गर्छु तर, मलाई यति सञ्चालक पद चाहियो भनेपछि कुरा मिल्दैन । नबिल लामो इतिहास बोकेको बैंक हो । यसमा सिस्टम, कल्चरलगायत सबै कुरा ‘डिप्लिइन्भिटेड’ छन् । यति सञ्चालक चाहियो भन्ने बैंकहरूसँग हाम्रो कुरा मिल्दैन र मिलाउन पनि गाह्रो पर्दो रहेछ । हाम्रो संस्थागत रूपमा राम्रो भ्यालु छ । सबै कुरा मिले पनि मूल्यमा आएर कुरा अड्किँदो रहेछ । बजारमा चलेको एउटा रेसियोमा मर्ज हुन खोजिदोरहेछ । नबिलसँग त्यो रेसियोमा मर्ज हुने संभावना छैन ।
यी सबैको ‘कम्बिनेसन’ले गर्दा मर्जर भएको छैन । हामीले सबैलाई स्पेश दिएर अघि बढ्न खोजेको हो । मर्ज गर्नै पर्छ भन्ने पनि छैन । हाम्रो आफ्नै अस्तित्व छ । मर्ज नगरिकन नबिललाई अझ बढी सबल बैंक बनाउन सक्छौं । मर्ज नभएका कारणले बिजनेसको आकार नबढ्ला । अन्य बैंकहरू मर्ज नभएको अवस्थामा व्यवसायको आकारमा हामी पहिला नै एक नम्बरमा थियौं । अग्र्यानिक ग्रोथबाट पनि हामी आफ्नो गन्तव्यमा पुग्छौं । मर्जरमा जान अरूलाई आवश्यकता होला । तर, हामीलाई बाध्य भएर मर्जरमा जानुपर्ने आवश्यकता छैन ।
नेपाल बंगलादेश बैंकसँग मर्जमा जाने प्रक्रिया धेरै अघि बढेको कुरा आएको छ । सहमति नजिक पुगेको हो ?
नेपाल बंगलादेश बैंकले ‘एप्रोच’ गरेको पनि हो । त्यसमा यति धेरै इफ र बटका धेरै कुरा छन् । त्यसैले सहमति हुन सकेको छैन । कुरा सुरु गर्ने बित्तिकै नबिलसँग मेरो मर्ज हुने कुरा चल्यो भनेर कतिपयले बैंकको सेयर मूल्य बढाएर फाइदा लिने हिसावले बजारमा हल्ला गरेको देखियो । यस्तो गलत प्रवृत्तिले भोलि सेयर बजारमा साना लगानीकर्ताको पैसा फस्न सक्छ । हाम्रो एनसीसी बैंकसँग मर्ज हुने कुरा पनि बजारमा चल्यो । कुरा मिलेको छैन । यस्तै बंगलादेश बैंकसँगको पनि कुरा भएको धेरै भइसकेको छ । तर, सहमति भएको छैन । सहमतिको चरणमा नपुगिकन संकेतसमेत दिनुहुँदैन । मर्जका लागि हामी कुनै पनि बैंकसँग खुला छौं ।
हाम्रो फोकस साना व्यवसाय केन्द्रित हुनेछ । सबै शाखालाई परिचालन गरेर अघि बढ्ने छौं । लक्ष्य अनुसारको ग्रोथ गर्न अहिले तरलताको समस्या छ । तरलतालाई ‘कम्प्रोमाइज’ गरेर लगानी गर्न हुँदैन । तरलता भनेको बैंकको मेरुदण्ड हो । त्यसैले पनि व्यवसाय विस्तार राम्रो हिसावले जानुपर्छ भन्ने छ । हामी जवाफदेही बैंकिङको हिसावले जान्छौं । साना तथा मझौला व्यवसायमा केन्द्रित हुनेछौं । ठूला कर्पोरेटमा पनि फोकस गर्छौं । हाम्रो महत्वकांक्षा ठूलै छ । सेयरधनीहरूलाई लाभांश दिने हिसावमा नबिल बैंक जहिले पनि ‘फ्रन्टलाइन’मा रहेको छ । आज छ र भोलि पनि फ्रन्टलाइमै रहन्छ । वाणिज्य बैंकहरूमध्ये सबैभन्दा बढी लाभांश नबिलले दिँदै आएको छ ।
ग्लोबल आईएमई बैंकसँग जनता बैंक समाहित भयो । यस्तै नेपाल इन्भेस्टमेन्ट बैंक र हिमालय बैंकबीच समान रेसियोमा मर्ज हुँदैछ । बैंकहरू मर्ज भएर ठूला बैंक बनिरहँदा नबिललाई दबाब कतिको छ ?
हामीलाई त्यस्तो दबाब केही छैन । नबिलमा मर्ज गर्नुपर्छ भन्ने कुरा बलियो भएर आएको छ । पहिला मर्जका लागि सोचिएको थिएन । केही वर्षअघि बैंकको साइज बढ्न थाल्यो । १० देखि १५ वर्ष लगाएर बनाएको पोर्टफोलियोको साइज बराबरको ग्रोथ कुनै बैंकले एक वर्षमै गरेको छ । यसबाट बेटर बैंकको अवधारणामा जाने भन्ने कुरामा कम्प्रोमाइज भइरहेको छ कि भन्ने कुरा चिन्ता लागेको छ । नबिलको बोर्ड सचेत भएको त्यही कारणले गर्दा हो । यसरी जुन मनोविज्ञान र सोचबाट हाम्रो बैंकिङ सिस्टम अघि बढेको छ, त्यसमा म व्यक्तिगत रूपमा चिन्तत छु ।
नबिल ग्लोबलाइजेसनको पछिल्लो पुस्ताको बैंक हो । आज समग्र बैंकिङ प्रणाली धेरै अनुशासित देखिएको छ । राम्रो ग्रोथ गरिरहेको छ । पहिलाका जस्ता नराम्रा विकृतिहरू बैंकका छैनन् । यद्यपि ग्रोथको होडबाजीलाई मैले सकारात्मक लिएको छैन । हामीले विश्वव्यापी रूपमा हेर्दा मर्जरपछि पनि संस्थाहरू बिग्रिएको पनि देखेका छौं ।
उदाहरणका रुपमा यहाँको मर्जर यस्तो छ । जस्तो आज नबिलको ब्यालेन्स सिट २ सय अर्बको छ । ए भन्ने कुनै बैंकको ब्यालेन्ससिट १ सय अर्बको छ । मर्जपछि नबिलको ब्यालेन्ससिट ३ सय अर्ब रुपैयाँको हुन्छ । अरू बैंक २५० अर्बको हुने छन् भने म ३ सय अर्ब रुपैयाँ पोर्टफोलियो भएको बैंक हुनेछु भन्ने सोच छ । भोलि पोष्टमर्जरपछिको इन्ट्रिगेसन र व्यवस्थापन यी सबै कुरा ठूला चुनौती देखिन थाल्छन् । मर्ज गर्ने भन्यो ब्यालेन्ससिटको रकम जोड्यो । अहिले हाम्रो कम्प्युटरले सबै देखाइदिन्छ । हार्ड मात्र होइन मर्ज हुने संस्थाको सफ्ट ईस्युजहरू व्यवस्थापन गर्नुपर्छ । दुवै बैंकको कार्यशैली र कल्चरलाई एउटै बनाएर एउटै भाषा नबोलेसम्म मर्जर प्रक्रिया सफल हुँदैन ।
अहिले जति बैंकहरू मर्ज भएका छन्, यसले पनि प्रणालीमा विकृति ल्याउन सक्छ भन्ने यहाँको बुझाइ हो ?
हो, ल्याउन सक्छ । कतिपय बैंकहरूमा समस्या हुन सक्छ । बाहिर मात्र नआएका होलान । मेरो भनाइ के हो भने मर्ज गर्न मात्र ठूलो कुरा होइन । सेयर आदन–प्रदान अनुपात (स्वाप रेसियो) यति हुने भन्यो, यो यो व्यक्ति सञ्चालक बन्ने र यो व्यक्ति सीईओ बन्ने भन्यो । त्यो तुरुन्त हुन्छ । तर, धेरै ठूलो चुनौती पोष्टमर्ज इन्ट्रिगेसन हो । यसलाई उचित ढंगले व्यवस्थापन गर्नुपर्छ । मैले पनि ४ वटा वित्तीय संस्थाहरूलाई मर्ज गरेको हो । सानै संस्था भए पनि मर्ज गर्न मैले ठूलो गृहकार्य गरेको थिएँ ।
मर्ज हुने वित्तीय संस्थाको वार्षिक साधारणसभामा गएर मैले सम्बोधन गरेको छु । मर्ज गर्दाको फाइदा र बेफाइदा यस्तो हुनेछ । मैले तपाईंहरूबाट यस्तो अपेक्षा गरेको छु । तपाइहरूको मबाट अपेक्षा के छ ? पहिला संस्थालाई स्वीकार गरेपछि सीईओको रूपमा मलाई पनि स्वीकार गर्नुपर्छ । कर्मचारीहरूले स्वीकार गर्नुपर्छ भनेको थिएँ ।
कर्मचारीबीचमा भेदभाव हुन्न भन्ने समझदारी गरेर मात्र मर्ज भएको थियो । हचुवाको भरमा मर्ज गरेर हुँदैन । मर्ज गरेर ठूलो रकमको फिगर देखाउने होडबाजी अहिले सुरु भएको छ । योजनाबद्ध रूपमा मर्ज गरौं बिना तयारी नगरौं भन्ने मेरो भनाइ छ । ‘सफ्ट इस्युज’लाई कसरी सम्बोधन गर्ने हो त्यसलाई हेरेर मात्र मर्जमा जाऔं । मैले काम गरेको पहिलाको संस्थामा ‘लर्निङ एन्ड डेभलपमेन्ट’ भन्ने बेग्लै विभाग खडा गरेर तालिमको व्यवस्था गरिएको छ । ‘स्किल ग्याप’लाई पूरा गर्ने र ‘कल्चरल इन्ट्रिगेसन’को कामका लागि विभाग खडा गरेको हो ।
त्यसबेला सीसीडी रेसियो केन्द्रीय बैंकले तोकेको थिएन । बैंकर हामी आफैंले तोकेका थियौं । ८० प्रतिशतभन्दा बढी लगानी नगर्ने है भनेर सहमति भएको थियो । यति प्रतिशतभन्दा बढी लगानी नगर्ने भनेर बनाएको डकुमेन्ट हामीसँगै छ । केही बैंकहरू त्यसमा बस्न सकेनन् । एउटा कुसन राखेर काम गर्नुपर्नेमा त्यो कायम गर्न सकेनौं । आजको दिनमा त्यही भइरहेको छ । यसमा बैंकको मात्र दोष मान्दिन । यसमा राज्य र केन्द्रीय बैंकको पनि केही दोष छ । उहाँहरूले पनि इनेविलिङ इन्भारोमेन्ट बनाइदिनु पर्ने थियो । त्यो भएन । म्याक्रो लेभलको म्यानेजमेन्ट गर्ने कुरा राज्य र केन्द्रीय बैंकको हो । हामी आफ्नो बैंकलाई म्यानेज गर्न सक्छौं । तर, अर्को बैंकलाई सकिन्न ।
नेपाल राष्ट्र बैंकले तरलता संकटका बीचमा सीईओहरूलाई बोलाएर बिजनेस बढाउनलाई एग्रेसिभ नहुन सचेत गरेको थियो । कात्तिक १ गतेदेखि केही बैंकहरूले ब्याज बढाएर ११ प्रतिशत माथि पुर्याए । राष्ट्र बैंकले हस्तक्षेप गर्नुपर्ने अवस्था आयो । बैंकहरू किन उच्छृंखल भएका हुन् ?
पहिला तरलताको पृष्ठभूमिमा हामी जानुपर्छ । सन् २००९ र १० मा डरलाग्दो हुने गरी तरलता संकट आएको थियो । त्यसबेलामा धेरै बैंकहरूले रियलस्टेट र सेयर बजारमा ‘स्कुलेटिभ’ लगानीमा गएपछि समस्यामा आएको थियो । राष्ट्र बैंकले हस्तक्षेप गरेपछि पुँजी, कर्जा र निक्षेप अनुपात (सीसीडी रेसियो ) त्यसबेलादेखि आएको हो । तरलता बैंकको मेरुदण्ड हो भनेर बैंकरका रूपमा हामी आफैंले बुझ्नु पर्ने थियो । तर, बुझ्ने प्रयास गरिएन । पहिलो कुरा तरलतालाई कम्प्रोमाइज गरेर नाफा बढाउनका लागि धेरै काम गर्याैं । त्यतिबेला बैंकहरूको ठूलो गल्ती हो । त्यसपछि अहिले ब्लन्डर गर्यौं । त्यसबेलाको घटनाबाट शिक्षा लिइसकेको हो ।
त्यसबेला सीसीडी रेसियो केन्द्रीय बैंकले तोकेको थिएन । बैंकर हामी आफैंले तोकेका थियौं । ८० प्रतिशतभन्दा बढी लगानी नगर्ने है भनेर सहमति भएको थियो । यति प्रतिशतभन्दा बढी लगानी नगर्ने भनेर बनाएको डकुमेन्ट हामीसँगै छ । केही बैंकहरू त्यसमा बस्न सकेनन् । एउटा कुसन राखेर काम गर्नुपर्नेमा त्यो कायम गर्न सकेनौं । आजको दिनमा त्यही भइरहेको छ । यसमा बैंकको मात्र दोष मान्दिन । यसमा राज्य र केन्द्रीय बैंकको पनि केही दोष छ । उहाँहरूले पनि इनेविलिङ इन्भारोमेन्ट बनाइदिनु पर्ने थियो । त्यो भएन । म्याक्रो लेभलको म्यानेजमेन्ट गर्ने कुरा राज्य र केन्द्रीय बैंकको हो । हामी आफ्नो बैंकलाई म्यानेज गर्न सक्छौं । तर, अर्को बैंकलाई सकिन्न ।
त्यत्तिबेला मेरो ७५ प्रतिशतमा रहेको सीसीडी रेसियो अचानक ८० पुग्यो । मैले केही नगरिकन १५ दिनभित्र सीसीडी रेसियो ८० पुग्यो । अरू बैंकको सीमा पुगेपछि सबै मेरो बैंकमा आए । आफैं नियन्त्रित हिसावले काम गरेको छ भने पनि प्रणालीगत जोखिमले गर्दा बजारमा समस्या आउँछ । म जतिसुकै जिम्मेवार भएर बस्दा पनि अर्कोले खडा गरेको समस्याले प्रणालीमा संकट आउँछ भने यसको जिम्मेवारी कसले लिने ? आज केही बैंकको कारण समस्या आएको हो र त्यसले अरू बैंकलाई पनि तान्छ भने जिम्मेवारी कसले लिने ? यसमा सरकारले सक्रिय भूमिका लिनुपर्छ ।
रिफाइनान्सिङ विन्डो दिने हो कि सरकारले निक्षेप दिने हो ? सरकारको निक्षेप सरकारी बैंक बाहेक अरूलाई नदिने भनिएको छ । सरकार र केन्द्रीय बैंकसँग धेरै पैसा छ, बैंकहरूको श्रेणी छुट्टाएर दिन सकिन्छ । राष्ट्र बैंकले समय–समयमा निरीक्षण गरिरहेको हुन्छ । कुन बैंकको अवस्था कस्तो छ भन्ने जानकारी केन्द्रीय बैंकलाई हुन्छ । ती पैसाहरू बैंकिङ प्रणालीमा ल्याउनलाई बाटो खोलिदिनु पर्यो । बैंकिङ प्रणालीलाई बचाउने दायित्व सबैको हो । यसमा बैंकलाई दोष दिएर मात्र पन्छिन मिल्दैन ।
बैंकहरू आक्रामक हुँदा यो समस्या आउँछ भने कुरा १२ वर्षअघि हामीले शिक्षा लिइसकेका छौं । त्यसमा हामी सबै मिलेर काम गर्नुपथ्र्यो खै त हुन सकेन, १२ वर्षअघि भएको ठूलो घटनाबाट बैंकहरूले पाठ सिक्न सकेनन् । एकपछि अर्को ब्लन्डर गरिरहेका छौं । शिक्षा लिएर पनि त्यो बाटोमा जान्छौं भने समस्या फेरि आउँछ । अहिले भएको त्यही हो । छोटो समयको पैसा लिएर कर्जा प्रवाह गर्छौं । कल डिपोजिटको पैसा कुनै पनि बेला निक्लिन्छ । नबिलमा एउटा संस्थाले एकैपटक ८ अर्ब रुपैयाँ निक्षेप निकालेको छ । त्यसलाई व्यवस्थापन गर्न सक्षम भयौं । नबिलको पोजिनस बलियो छ र दिन सक्यौं । पोजिसन सबल नहुने बैंकलाई गाह्रोपथ्र्यो होला ।
यसलाई व्यवस्थापन गर्न सकेनौं भने समस्या आउँछ । हामी धेरै ‘प्रोफिट ड्रिभन’ हुनु भएन । बैंकहरूले चाहिने नचाहिने हिसावले ग्रोथ गरे नाफा मात्र देखाए भन्ने सरकार र केन्द्रीय बैंकको आरोपलाई पुष्टि हुने काम हामीले गरिरहेका छौं । अर्थतन्त्रलाई सहयोग गर्न बैंकको ग्रोथ त चाहिन्छ । तरलताको दीर्घकालीन योजना बनाउनुपर्छ भनेर मैले पहिलादेखि भन्दै आएको हो ।
विस्तृत अध्ययन गरेर अल्पकालमा र दीर्घकालमा के गर्ने भनेर तरलताको मार्गचित्र तयार पार्नुपर्छ । बैंकरहरूका फोरमा हामीले तरलताको अध्ययन गर्नुपर्यो भनेर सुझाएको छु । के गर्ने भनेर निश्कर्ष निकालौं । त्यो तथ्य फिगर सरकार र केन्द्रीय बैंकलाई देखाएर अल्पकालमा यो गर्ने, मध्यकालमा त्यो गर्ने र दीर्घकालमा यो गर्ने भनेर सुझाव हामीले पनि दिनुपर्यो भनेको थिएँ । सबैले सकारात्मक लिएका छन् । तरलताको संकट किन आइरहेको छ यसको कारण खोजी गर्नुपर्छ ।
तरलता संकट ल्याउनमा हाम्रो बाह्य व्यापारको ठूलो भूमिका रहेको छ । वाह्य व्यापार संरचना हेर्दा ९३ प्रतिशत आयात र बाँकी ७ प्रतिशत निर्यात रहेको छ । रेमिट्यान्स आइरहेकाले प्रणालीमा अझै पनि ठूलो समस्या नआएको हो । सरकारले विकास खर्च पूरै गरिदिएको भए पैसा बैंकिङ प्रणालीमा आउने थियो । यसले आर्थिक ग्रोथलाई बढाउन सघाउ पुर्याउथ्यो होला, त्यो पनि हुन सकेको छैन । आयातमा निर्भर अर्थतन्त्र भएकाले यसले समस्या मात्रै ल्याइरहेको छ ।
नबिलको कुरा गर्दा पुँजीगत आधार ३० अर्ब रुपैयाँको पुगिसक्यो । ३० अर्बको पुँजीमा वार्षिक ४ अर्ब रुपैयाँ नाफा गर्छौैं भने १५ प्रतिशत पनि भएन । बैंकले २०० अर्बको जोखिम बोकेको छ । यसमा केही लोन बिग्रियो भने बैंक समस्यामा पर्छौं । यो हुनुमा गल्ती सबैको छ । बोर्ड, सीईओ, केन्द्रीय बैंक सबैको गल्ती होला । सबैलाई समाहित हुने खालको वित्तीय प्रणाली ल्याउन सक्नुपर्यो । सबैलाई समान व्यवहार हुने हुनुपर्यो । वित्तीय संस्थाको स्वास्थ्य भनेको मुलुकको भविष्य हो ।
राष्ट्र बैंकले गरेको हस्तक्षेप सही वा गलत के हो ?
केन्द्रीय बैंकले हस्तक्षेप गर्न आवश्यक थियो । गर्यो पनि । एउटा तहभन्दा माथि गएपछि केन्द्रीय बैंकले हस्तक्षेप गर्नुपर्ने हुन्छ ।
बैंकहरू बिजनेस बढाउन आक्रामक नबन्दा हुँदैन र ?
तरलता हाम्रो मेरुदण्ड हो । निश्चित प्रतिशत कायम गर्नुपर्छ । राज्यले वैकल्पिक वित्तीय उपकरण दिन नसकेको कारणले तरलता बढ्न नसकेको हो । यसलाई सहजीकरण गर्न राज्यले पनि खुला हृदय लिएर आउनुपर्छ । सानो चित्त लिनु भएन । हामीसँग भएको तरल पैसा राख्नका लागि राम्रो वित्तीय औजारहरू दिनुपर्यो । त्यो त हुन सकेको छैन । हामीले पाएको टे«जरी बिल्स र विकास ऋणपत्र हो । धेरै तरल भएको अवस्थामा ट्रेजरी बिल्सको दर ०.०१ प्रतिशतमा जान्छ । आज निक्षेप ५ प्रतिशतमा उठाएको होला । २० प्रतिशत पैसाको विन्डो नभएका कारणले त्यसको कतिपय रकम ०.०१ प्रतिशतमा राख्नु पर्ने भएको छ । यस्तो अवस्थामा कसरी बैंकले ‘सस्टेन’ गर्न सक्छ ?
नबिलको कुरा गर्दा पुँजीगत आधार ३० अर्ब रुपैयाँको पुगिसक्यो । ३० अर्बको पुँजीमा वार्षिक ४ अर्ब रुपैयाँ नाफा गर्छौैं भने १५ प्रतिशत पनि भएन । बैंकले २०० अर्बको जोखिम बोकेको छ । यसमा केही लोन बिग्रियो भने बैंक समस्यामा पर्छौं । यो हुनुमा गल्ती सबैको छ । बोर्ड, सीईओ, केन्द्रीय बैंक सबैको गल्ती होला । सबैलाई समाहित हुने खालको वित्तीय प्रणाली ल्याउन सक्नुपर्यो । सबैलाई समान व्यवहार हुने हुनुपर्यो । वित्तीय संस्थाको स्वास्थ्य भनेको मुलुकको भविष्य हो । देशको भविष्यलाई हेरेर बैंकरलाई गाली गरेर मात्र हुँदैन । पुनर्कर्जाको विन्डोलाई अझ सहज बनाउनुपर्छ । यसका लागि कानुन परिमार्जन गर्नुपर्छ । सहज बनाउनुपर्छ ।
राष्ट्र बैंकको हस्तक्षेपपछि बैंकहरू आक्रामक हुन रोकिएको हो ?
अब त प्रणालीमा समस्या आउँदैन । बैंकहरूले आफ्नो हिसावले व्यवस्थापन गर्नेछन् । राज्यले पर्याप्त तरलता दिनुपर्छ । राज्यको पैसा केन्द्रीय बैंकको ढुकुटीमा छ । त्यो पैसा प्रणालीमा ल्याउनुपर्छ । कुन विन्डोबाट दिने भन्ने मात्र कुरा हो ।
बैंकहरूले विदेशी मुद्रा निक्षेप नक्कली देखाएको कुरा आएको छ । यो सत्य हो ?
कसले के गरेको मैले बुझेको छैन । कसैले गरेको हो भने गलत हो । यो देखाउने सक्ने उपाय देखेको छैन । केन्द्रीय बैंकले नजिकबाट गतिविधि हेरिरहेको छ । नक्कली काम गरेको मलाई विश्वास छैन ।